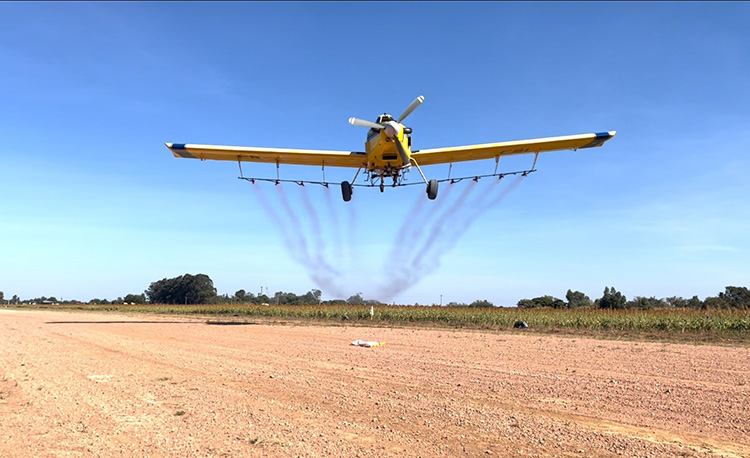
O governo federal definiu a aplicação de alíquota zero do Imposto Seletivo sobre a aquisição e a importação de aviões agrícolas no país durante todo o ano de 2027. A decisão foi formalizada pela Medida Provisória nº 1.399, publicada em 4 de novembro, e estabelece a neutralidade tributária para o setor agroaéreo até 31 de dezembro do próximo ano. A norma protege as empresas do segmento e os produtores rurais da cobrança do novo tributo criado no âmbito da reforma tributária.
As aeronaves destinadas à aplicação de defensivos, sementes e fertilizantes já contavam com tratamento fiscal diferenciado na legislação nacional. Os aviões registrados sob a categoria agrícola no Registro Aeronáutico Brasileiro (RAB) possuem isenção do Imposto sobre Produtos Industrializados (IPI). A nova determinação impede que a introdução do Imposto Seletivo eleve os custos de renovação e modernização da frota operada no campo.
Instituído para incidir sobre bens e serviços considerados nocivos à saúde ou ao meio ambiente, o Imposto Seletivo começará a ser cobrado a partir de 2 de fevereiro de 2027. O tributo abrange veículos, embarcações e aeronaves em geral. Contudo, a alíquota zero fixada para a aviação agrícola possui caráter temporário. O Poder Executivo deverá apresentar ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei contendo a estrutura de alíquotas aplicáveis ao setor a partir de janeiro de 2028.
Regra tributária: A Medida Provisória nº 1.399 fixou alíquota zero do Imposto Seletivo para aviões agrícolas durante o ano de 2027.
A exclusão da aviação agrícola da incidência do novo tributo resulta de negociações conduzidas pelo Sindicato Nacional das Empresas de Aviação Agrícola (Sindag), com apoio técnico do Instituto Pensar Agropecuária (IPA). O diretor-operacional do Sindag, Cláudio Júnior Oliveira, relata que a entidade manteve agendas com os ministérios da Fazenda e de Portos e Aeroportos para demonstrar a especificidade técnica da atividade nas lavouras brasileiras.
Durante as tratativas institucionais, o Ministério de Portos e Aeroportos encaminhou documento à Presidência da República manifestando parecer favorável à demanda do setor. As justificativas destacaram o papel desempenhado pelas aeronaves no aumento da eficiência da produção de alimentos, fibras e biocombustíveis no país.
O assessor jurídico do Sindag, Ricardo Vollbrecht, defende que a destinação produtiva das aeronaves deve balizar o enquadramento tributário da aviação agrícola. A sustentabilidade da frota nacional também integra os argumentos técnicos apresentados ao governo. Mais de 25% da frota aeroagrícola brasileira utiliza etanol como combustível renovável, a exemplo do modelo Ipanema, fabricado pela Embraer.
Matriz limpa: Mais de 25% da frota aeroagrícola do Brasil opera abastecida por etanol, reduzindo a pegada de carbono no campo.
A entidade argumenta que a análise de impacto ambiental da aviação agrícola precisa considerar os ganhos decorrentes da substituição das operações terrestres pelas pulverizações aéreas. A utilização de aviões evita a compactação do solo promovida pelo trânsito pesado de tratores e pulverizadores automotrizes nas áreas de cultivo.
A redução das passagens de máquinas agrícolas pelas lavouras diminui o consumo total de óleo diesel e maximiza a janela de proteção das plantas durante os períodos de maior pressão de pragas e doenças. A diminuição do tempo gasto nas operações de campo otimiza os custos de produção e preserva o rendimento das safras de grãos e cana-de-açúcar.
O Sindag e o Instituto Pensar Agropecuária manterão o acompanhamento dos trabalhos legislativos em Brasília para subsidiar a elaboração do projeto de lei que definirá o regime tributário definitivo da aviação agrícola a partir de 2028.